
Stellantis Salaf Maroc : le financement auto change de cap
Actualité Automobile Maroc :
- Stellantis Salaf finance les véhicules des marques du groupe au Maroc depuis le 1er juillet 2026.
- Cette activité s’ajoute à ses prêts personnels et crédits à la consommation.
- Le groupe veut rapprocher le choix de la voiture et celui de son financement.
- Le réseau de distribution doit également bénéficier d’offres mieux intégrées au parcours commercial.
- Aucun taux, apport ou exemple de mensualité n’a été communiqué à ce stade.
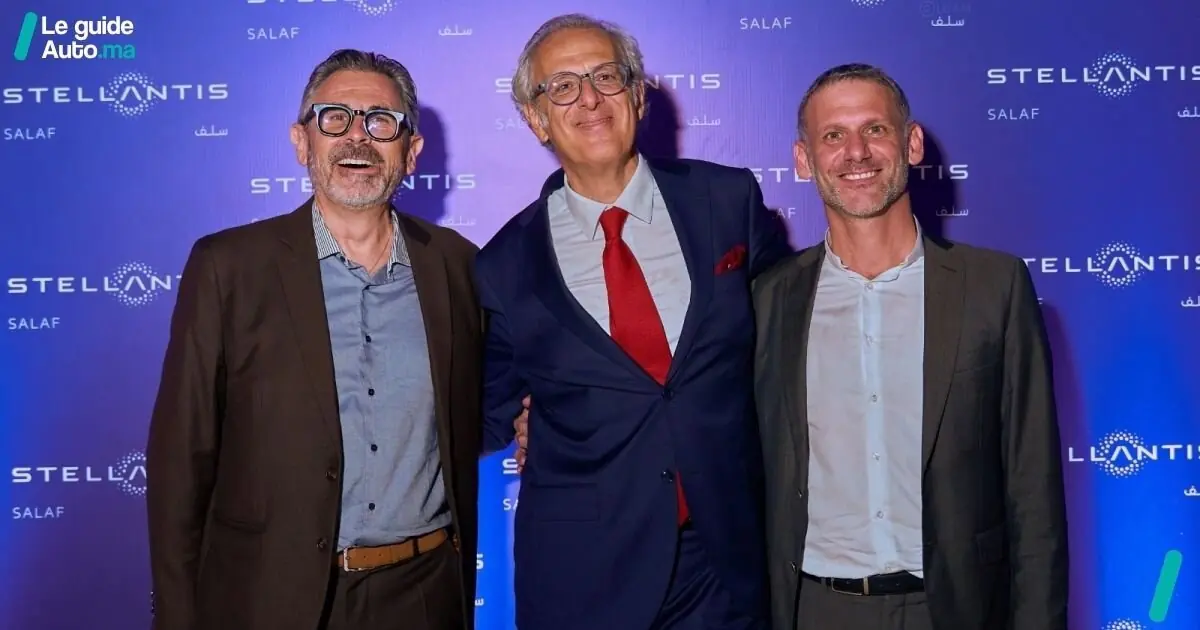
Choisir une voiture, puis chercher comment la financer : ces deux démarches pourraient désormais être davantage liées chez Stellantis. Depuis le 1er juillet 2026, Stellantis Salaf Maroc assure le financement automobile des marques du groupe dans le Royaume. L’entreprise a présenté cette nouvelle activité à ses partenaires le 22 septembre à Casablanca, un an après l’acquisition d’AXA Crédit par FIDIS.
Stellantis Salaf Maroc rapproche la voiture de son financement
Dans le jargon du secteur, Stellantis Salaf devient une « captive financière » : une société de financement associée à un constructeur et à ses marques. Pour l’acheteur, l’intérêt potentiel est concret. Au moment d’étudier un véhicule, il peut aussi examiner une solution de financement pensée pour accompagner cette vente, sans devoir considérer la voiture et le crédit comme deux sujets totalement séparés.
Cette intégration peut rendre une offre plus facile à comprendre si le prix du véhicule, l’apport, les mensualités et la durée du crédit sont présentés clairement ensemble. Elle ne dit toutefois rien, à elle seule, du coût réel du financement. Le communiqué ne donne ni barème de taux, ni conditions d’éligibilité, ni exemple chiffré permettant de comparer une proposition Stellantis Salaf à celle d’un autre organisme.
Une nouvelle activité bâtie sur AXA Crédit
Le lancement intervient après l’acquisition d’AXA Crédit par FIDIS en septembre 2025. Stellantis Salaf explique avoir consacré l’année écoulée à transformer son organisation, sa gouvernance et ses méthodes de travail. Elle a parallèlement maintenu son activité de prêt personnel et de crédit à la consommation. Le financement des voitures du groupe vient donc élargir son champ d’action.
Cette chronologie mérite d’être précisée : l’activité automobile a démarré le 1er juillet 2026. La rencontre organisée à Casablanca le 22 septembre en a marqué la présentation aux partenaires, ainsi que le premier anniversaire de l’acquisition. Il ne s’agit pas d’une offre lancée ce jour-là.
Le réseau commercial au cœur du dispositif
Pour Stellantis, l’enjeu dépasse le dossier de crédit individuel. Le groupe souhaite donner à son réseau un outil supplémentaire pour construire des offres adaptées à différents profils de clients et accompagner les ventes de ses marques au Maroc. Une mensualité lisible peut, par exemple, aider un acheteur à évaluer si le véhicule qu’il envisage correspond à son budget. Encore faut-il connaître l’apport demandé, la durée du contrat et le montant total à rembourser.
Pour le client marocain, c’est ce dernier point qui fera la différence. Une offre intégrée peut simplifier les démarches, mais elle doit pouvoir être comparée à d’autres financements sur une base identique. Le prix affiché de la voiture ou une mensualité attractive ne suffisent pas à juger le coût final de l’achat.
Stellantis Salaf pose ainsi les bases d’un parcours d’achat plus coordonné entre les marques, les concessionnaires et le financement. La portée concrète de ce changement se mesurera lorsque les premières offres détaillées, leurs conditions et leur déploiement dans le réseau seront connus.
Questions fréquentes sur Stellantis Salaf
Depuis quand Stellantis Salaf finance-t-elle des voitures au Maroc ?
Son activité de financement automobile des marques Stellantis a commencé le 1er juillet 2026.
Stellantis Salaf remplace-t-elle ses autres activités de crédit ?
Non. Selon le communiqué, elle poursuit ses activités de prêt personnel et de crédit à la consommation, auxquelles s’ajoute le financement automobile.
Les taux et les mensualités sont-ils déjà connus ?
Le communiqué ne précise aucun taux, apport, montant de mensualité ou critère d’éligibilité.
Que faut-il comparer avant de signer un financement auto ?
Il faut examiner notamment l’apport, la durée, les mensualités, les frais et le montant total à rembourser, puis comparer des offres établies pour le même véhicule et les mêmes conditions.


